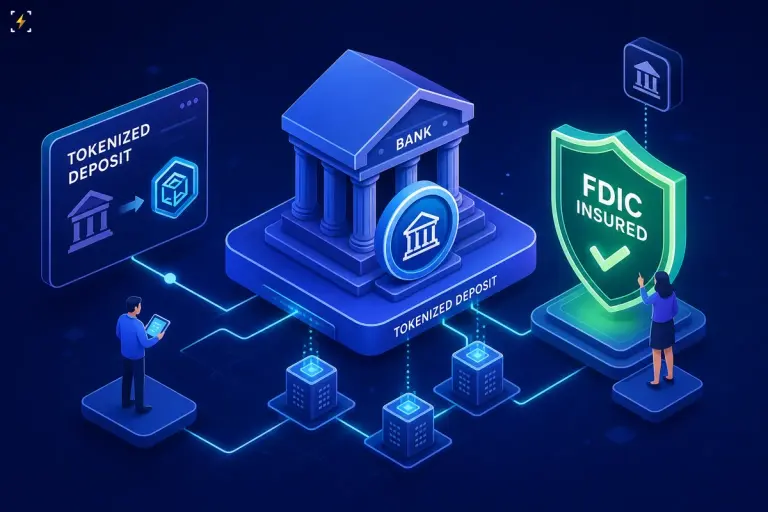
Токенизированный депозитный счёт: страхует ли его FDIC
Токенизированный депозитный счёт это обычный банковский вклад, который существует и перемещается в виде цифрового токена в блокчейне или общем реестре. Ваше право требования по-прежнему обращено к банку-эмитенту, страхование вкладов может действовать, а сами деньги никак не меняются. Меняется только инфраструктура: вместо записи в старой банковской системе ваш баланс отражён ончейн, с программируемостью и переводами почти в реальном времени. Этим он отличается от стейблкоина, который представляет собой обещание частного эмитента, обеспеченное резервами, а не банковской лицензией. И от обычного сберегательного счёта, у которого, как правило, нет ончейн-программируемости и условных переводов на смарт-контрактах.
В 2026 году это уже не теория. У JPMorgan, Citi, HSBC, BNY и SoFi есть работающие продукты, хотя большинство из них рассчитаны на институциональных клиентов или доступны ограниченно. SOFIE от SoFi остаётся единственным широко доступным вариантом для частных клиентов в США, а американские регуляторы прямо сейчас пишут правила. Если вы следите за нашими материалами о токенизированных финансах на Intokened, вы видели, как эта тема складывалась из нескольких слоёв: регулирование, запуски продуктов и техническая архитектура под ними. В этой статье мы собрали всё вместе.
Главное
- Это всё ещё банковский вклад: токенизированный депозитный счёт это ваш банковский баланс в блокчейне. Банк-эмитент по-прежнему должен вам деньги, и страховка FDIC может покрывать до $250 000 на вкладчика, на застрахованный банк, на категорию собственности.
- Это не стейблкоин: стейблкоин это обещание частного эмитента выкупить токен, обеспеченное резервами. Обычно он не застрахован как вклад, даже если резервы лежат на банковском счёте.
- Закон GENIUS важен: закон GENIUS 2026 года прямо исключает вклады, учтённые в распределённых реестрах, из определения стейблкоина и сохраняет за банками право выпускать депозитные токены.
- Доступ для частных клиентов ограничен: SoFi Earn (SOFIE) это самый доступный потребительский продукт в США. Большинство остальных предложений только для институциональных клиентов.
- Правило FDIC пока только предложено: проект правил 2026 года закрепил бы технологически нейтральный подход к страхованию, но на момент написания он не был утверждён.
- Суть важнее технологии реестра: во всех крупных юрисдикциях страхование и регулирование определяет то, кто вам должен деньги, а не то, как ведётся запись.
Чем токенизированный депозит отличается от стейблкоина и CBDC
Технически все три инструмента могут выглядеть одинаково. Токенизированный депозит, стейблкоин и CBDC могут работать в Ethereum. Различаются они эмитентом, вашим правом требования и защитой, которая к нему прилагается.
- Токенизированный депозит. Эмитент и право требования: регулируемый коммерческий банк, требование к банку. Обеспечение и защита: баланс банка, страхование вкладов может действовать в зависимости от юрисдикции и структуры. Основное применение: программируемые платежи и расчёты почти в реальном времени внутри регулируемой банковской среды
- Стейблкоин. Эмитент и право требования: частный эмитент (финтех или банк), требование о выкупе к эмитенту. Обеспечение и защита: резервы, например наличные или краткосрочные госбумаги, как правило без страхования вкладов. Основное применение: широкое обращение ончейн, часто через публичные блокчейны
- CBDC. Эмитент и право требования: центральный банк, прямое требование к центробанку. Обеспечение и защита: обязательство центробанка, без кредитного риска коммерческого банка. Основное применение: цифровые деньги центробанка для розничных или оптовых платежей
Держатель стейблкоина полагается на резервы эмитента и его политику выкупа. За самим токеном нет ни банковской лицензии, ни закона о вкладах, ни FDIC. CBDC вообще обходит коммерческий банк: это собственное обязательство центробанка, а не требование через частное учреждение.
Токенизированный банковский вклад сохраняет двухуровневую денежную систему, на которой держится нынешняя финансовая система. Банк по-прежнему должен вам деньги, он просто учитывает и передаёт это обязательство в программируемом реестре.
Счётная и токенная модели: почему техническое устройство важно
Большинство работающих продуктов сегодня используют счётную модель. Вклад остаётся привязан к вашему идентифицированному банковскому счёту. Токен служит цифровым интерфейсом, который запускает списания и зачисления, а основной учёт баланса ведёт банк. Банк может заморозить, отменить или проверить операцию. По этой модели работают HSBC Orion, Citi Token Services и BNY. Это скорее онлайн-банкинг с блокчейном внутри, чем принципиально новая схема хранения.
Токенная модель отходит от привычного банкинга сильнее. Сам токен воплощает требование по вкладу и переходит напрямую от одного участника к другому. Перевести его может любой, кто контролирует приватный ключ, почти как цифровые наличные на предъявителя. Расчёты становятся быстрее и легче сочетаются с другими операциями, но появляются риски управления ключами, сложнее соблюдать требования AML, а восстановить средства после взлома кошелька труднее. Если провайдер кошелька выпускает собственный токен под вклады, которые держит в банке, ваше право требования может заканчиваться на провайдере, а не на банке.
Выбор реестра добавляет ещё один слой. Закрытый реестр пускает только одобренных участников, и в нём проще проводить KYC, проверку на санкции и ставить лимиты. Публичный блокчейн, например Ethereum или Base, даёт общую инфраструктуру, где депозитные токены могут атомарно рассчитываться против других активов. По этой модели работает JPMD от JPMorgan: контроль соответствия надстроен сверху через белые списки адресов и ограничения переводов, встроенные в контракт токена. На практике большинство нынешних решений используют счётную модель на закрытых или подконтрольных банку платформах. Это самая консервативная версия технологии, и именно поэтому регулируемые банки спокойно её внедряют.
Какие банки уже предлагают токенизированные депозитные счета?
Для частных клиентов доступ пока ограничен. SoFi Earn (SOFIE) это единственный широко доступный потребительский токенизированный депозитный счёт в США. Каждый токен SOFIE равен обязательству SoFi Bank по вкладу в $1 и приносит плавающую доходность. По данным справочных материалов SoFi, на 20 октября 2026 года она составляла 4,40% годовых.
Токены застрахованы FDIC в пределах установленных лимитов. Балансы можно один к одному конвертировать в SoFiUSD для круглосуточных переводов в блокчейне и покупки криптовалюты в приложении. Важная оговорка: после конвертации баланс перестаёт быть банковским вкладом, на него больше не начисляются проценты SOFIE и он теряет страховку FDIC. Для доступа к продукту нужны стандартное открытие счёта в банке и проверка личности.
У институциональных клиентов выбор шире, но доступ ограничен. JPMD от JPMorgan работает в Ethereum и Base, обеспечен вкладами один к одному и выкупается в обычные деньги. Клиентам нужен одобренный счёт JPMorgan Blockchain Deposit Account и полная проверка KYC/AML. Citi Token Services нацелен на управление ликвидностью между странами и автоматизацию сделок с ценными бумагами и рассчитан на работу вне обычных банковских часов.
Tokenised Deposit Service от HSBC на платформе Orion поддерживает несколько валют, включая USD, GBP, EUR, HKD и SGD, работает в закрытом блокчейне и в 2026 году стал доступен в США. BNY предлагает ончейн-записи, которые отражают существующие требования клиентов по вкладам до востребования, только для институциональных клиентов.
Впереди платёжная платформа Swift для токенизированных депозитов с участием 17 банков. Кроме того, JPMorgan, Citi, Bank of America, Wells Fargo и другие планируют консорциумную сеть американских банков через The Clearing House. Оба проекта нацелены на запуск в 2027 году и пока недоступны. Ряд других банковских анонсов остаётся на стадии ограниченных пилотов, а не работающих продуктов, так что читайте внимательно, прежде чем считать продукт доступным.
Что на самом деле показали пилотные проекты
Самые надёжные данные работающих решений и задокументированных пилотов касаются скорости расчётов и операционной эффективности. Project Agorá сообщил о среднем времени от инициирования платежа до расчёта около 80 секунд в тестах с реальными деньгами. Гонконгский Project Ensemble показал, что часть сделок с токенизированными фондами может перейти с T+1 на T+0, а поставка против платежа завершается за секунды.
Быстрая окончательность расчётов сокращает время, пока деньги находятся в пути, улучшает видимость ликвидности в течение дня и может снизить объём предварительного фондирования перед расчётом.
Об экономии сообщают, но к этим цифрам стоит относиться внимательно. Прототип BIS Inthanon-LionRock оценил сокращение до 50% по нескольким статьям затрат корреспондентского банкинга: ликвидность на счетах ностро/лоро, казначейство, комплаенс, валютные операции и комиссии посредников. Другие заявления вендоров и участников внедрений идут дальше, но в большинстве из них нет независимой проверки на уровне сделок.
Ни Project Agorá, ни Project Ensemble не привели в итоговых отчётах о бизнес-сценариях независимо проверенной денежной экономии. Операционный выигрыш реален, а цифры экономии стоит воспринимать как ориентировочные оценки, а не подтверждённые ориентиры.
Для казначейских команд польза очевидна: видимость денежной позиции в реальном времени, автоматические переводы и более эффективное управление остатками на счетах ностро/лоро. В трансграничных платежах многобанковские сети токенизированных депозитов убирают цепочки последовательных переводов через банки-корреспонденты и поддерживают круглосуточную работу. Реестр Swift это пример такой модели в пилотном виде. Программируемые вклады также позволяют проводить атомарную поставку против платежа: обмен актива и денег в одной согласованной операции в одном блокчейне без ручной сверки, которая следует за обычными расчётами.
Страховка FDIC и защита, которую стоит проверить
Как страхуется токенизированный депозитный счёт в США
Подходящий токенизированный депозит может получить ту же защиту FDIC, что и обычный вклад: до $250 000 на вкладчика, на застрахованный банк, на категорию собственности. Решает не технология реестра, а то, есть ли у вас прямое право требования к лицензированному банку, застрахованному FDIC. Проект правил FDIC 2026 года (RIN 3064-AG19, опубликован в 91 FR 18534) закрепил бы этот технологически нейтральный подход и прямо указал бы, что страхование не зависит от способа ведения записи.
На момент написания правило не утверждено. Приём комментариев завершился 9 июня 2026 года, а председатель FDIC Трэвис Хилл в октябре 2026 года дал понять, что перед утверждением может понадобиться дополнительная проработка.
Закон GENIUS проясняет вопрос классификации. Он определяет платёжный стейблкоин как цифровой актив, выкупаемый по фиксированной денежной стоимости, и прямо исключает из этого определения вклады, в том числе учтённые с помощью технологии распределённого реестра. Токенизированный банковский вклад остаётся вкладом по федеральному закону. Резервный вклад эмитента стейблкоина, напротив, не становится автоматически застрахованным вкладом каждого держателя стейблкоина: кого на самом деле покрывает FDIC, определяют юридическая собственность и сквозная структура.
Подход ЕС и Великобритании
В Великобритании подходящие депозитные токены подпадают под защиту Схемы компенсаций финансовых услуг (FSCS) с лимитом £120 000 на одно лицо в одном уполномоченном учреждении с декабря 2025 года. Во всех трёх юрисдикциях принцип один: суть важнее технологии реестра. Прямое обязательство банка может оставаться вкладом, а токен, который лишь похож на вклад, могут регулировать как электронные деньги, стейблкоин или ценную бумагу.
Токенизированный депозитный счёт: чек-лист перед тем, как двигаться дальше
Прежде чем открывать токенизированный депозитный счёт или отправлять запрос предложений вендору, пройдитесь по этим вопросам. От ответов зависит, есть ли у вас защита уровня вклада или только что-то похожее на неё.
- Хранится ли вклад в лицензированном банке, застрахованном FDIC (или аналогом), и есть ли у меня прямое право требования к этому банку?
- Прошёл ли контракт токена независимый аудит, и опубликован ли отчёт или можно ли получить его по запросу?
- Подпадает ли продукт под исключение для вкладов в законе GENIUS, исключение для вкладов в MiCA или защиту FSCS в моей юрисдикции?
- Это счётная или токенная модель, и кто ведёт основную запись в реестре?
- Каковы условия выкупа, комиссии и ограничения по часам работы, и что происходит со страховкой, если я конвертирую баланс в токен для переводов в блокчейне?
- Есть ли в контракте токена функции заморозки, отзыва и ограничения переводов, которые защищают от мошенничества и санкционных рисков?
Продукты токенизированных финансов развиваются быстро, а регуляторные детали постоянно меняются. Запускаются новые токенизированные депозитные счета, правило FDIC всё ещё ждёт решения, а рамки закона GENIUS внедряются прямо сейчас.
Intokened постоянно освещает эту тему простым языком, без требований к техническим или юридическим знаниям. Возвращайтесь, когда будут выходить новые продукты и вступать в силу новые правила: это как раз та история, где детали меняют исход.
Частые вопросы
Если я конвертирую баланс SOFIE в SoFiUSD для переводов в блокчейне, останется ли страховка FDIC?
Нет. Как только вы конвертируете SOFIE в SoFiUSD, баланс перестаёт быть банковским вкладом и теряет страховку вкладов FDIC. На него также перестают начисляться проценты SOFIE, а балансы, конвертированные для круглосуточных переводов, по условиям продукта становятся криптотокеном, который не является вкладом.
Какую сумму страховки FDIC получает подходящий токенизированный депозитный счёт в США?
Подходящий токенизированный депозит может быть застрахован FDIC на сумму до $250 000 на вкладчика, на застрахованный банк, на категорию собственности. Главное условие: у вас должно быть прямое право требования к лицензированному банку, застрахованному FDIC. Проект правил FDIC 2026 года закрепил бы технологически нейтральный подход, но на указанные даты он не был утверждён.
Какой токенизированный депозитный продукт сегодня широко доступен частным клиентам в США?
SoFi Earn (SOFIE) это единственный найденный широко доступный потребительский токенизированный депозитный продукт в США. Каждый токен SOFIE равен обязательству SoFi Bank по вкладу в $1. Плавающая доходность, по справочным материалам SoFi, на 20 октября 2026 года составляла 4,40% годовых. Нужны стандартное открытие счёта в банке и проверка личности.
Каких операционных рисков и рисков безопасности ждать от токенной модели депозита?
Токенная модель добавляет риски управления ключами, усложняет соблюдение требований AML и затрудняет восстановление средств при взломе кошелька. Кроме того, перевести токен может любой, кто контролирует приватный ключ. А если провайдер кошелька выпускает токен под вклады, которые держит в банке, ваше право требования может заканчиваться на провайдере, а не на самом банке.
Автор
Intokened.comНовости о криптовалютах и искусственном интеллекте, анализ рынка и справочные руководства.
Комментарии (0)
Пока нет комментариев — будь первым!
Присоединяйся к нашему комьюнити
Без спама, можно отписаться в один клик
Похожие материалы
Какой ИИ-инструмент лучше для вашей работы: гид по ролям
Выбирайте ИИ-инструмент по рабочему процессу, стеку и комплаенсу, именно в таком порядке. Лучшие инструменты по ролям, реальные лимиты тарифов и подводные камни сертификатов.
Visa покупает Fireblocks: что это значит для криптокастоди
Если Visa купит Fireblocks, ей достанется MPC-инфраструктура хранения, на которой работают 2500+ компаний. Что изменится для стандартов, страхования, расчётов и регулирования.
AML-комплаенс в крипте для банков: правила и роли
В 2025 году регуляторы США открыли банкам дорогу в крипту, а правила AML остались. Что должна покрывать программа банка, чем занят комплаенс-офицер криптобиржи и где искать вакансии.
ПопулярноеТоп 7

Крипторынок теряет 4-5% за день: что говорят объёмы и трейдеры
76Рынок

