Налоговая отчётность по криптовалюте 2026: что теперь требует IRS
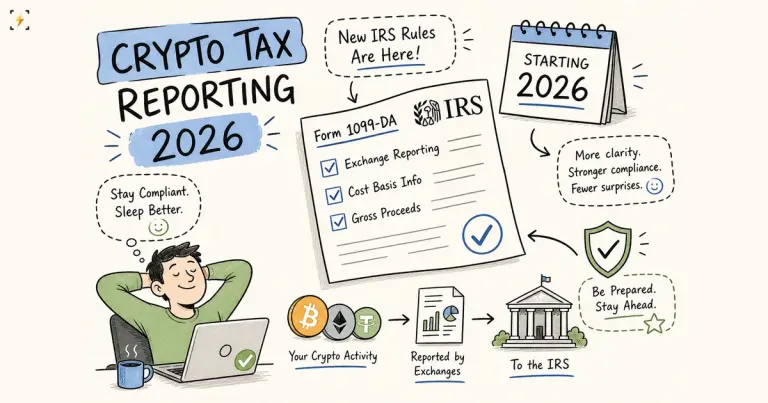
Начиная с операций, датированных 1 января 2026 года, брокеры обязаны указывать в форме 1099-DA не только валовую выручку, но и стоимостную базу по покрываемым цифровым активам. Налоговая отчётность по криптовалюте 2026 года заметно меняет то, что IRS может автоматически сопоставить с вашей декларацией, и это одно из самых существенных изменений года в части соблюдения налоговых правил по криптовалюте. Получение формы 1099-DA не определяет, сколько вы должны: обязанность правильно рассчитать прибыль, убытки и доход по-прежнему целиком лежит на вас как на налогоплательщике.
Вопросы об отчётности возникают у читателей, разбирающихся в американских криптоправилах, чаще почти любой другой темы соблюдения требований, особенно у инвесторов, которые держали активы в нескольких кошельках и на нескольких биржах до 2026 года. В этом руководстве разбираем, что изменилось, какие операции требуют отчётности, какие формы использовать, как сверить данные брокера с собственными записями, как выглядят штрафы и какой чек-лист пройти до подачи декларации.
Главное
- Стоимостная база теперь обязательна: брокеры обязаны указывать и валовую выручку, и стоимостную базу по покрываемым цифровым активам для операций, датированных 1 января 2026 года и позже.
- Минимального порога в долларах нет: отражать нужно каждое налогооблагаемое выбытие независимо от суммы.
- Форма 1099-DA — это отправная точка: относитесь к цифрам брокера как к данным для сверки, а не как к проверенному расчёту вашего налогового обязательства.
- FIFO применяется по умолчанию: специфическая идентификация, включая порядок HIFO, допускается только когда лоты определены до продажи и эта идентификация подтверждена записями.
- Штрафы реальны: по данным IRS, занижение влечёт штраф за неточность в размере 20%, штраф за гражданско-правовое мошенничество до 75% и возможную уголовную ответственность за умышленное уклонение.
- Документы решают всё: отсутствие записей — главная причина ошибочных деклараций и самый вероятный повод для уведомления от IRS.
Что именно изменилось в налоговой отчётности по криптовалюте в 2026 году?
Внедрение формы 1099-DA прошло в два этапа, и разницу между ними важно понимать всем, кто подаёт декларацию в этом году. Отчётность по валовой выручке началась с операций 2025 года: брокеры сообщали, сколько вы получили от продажи, но не сколько заплатили изначально. Отчётность по стоимостной базе для покрываемых цифровых активов началась с операций, совершённых 1 января 2026 года или позже. Многие инвесторы считают, что брокер обработал оба года одинаково, и именно это предположение порождает ошибки в форме 8949.
Валовая выручка в 2025-м, стоимостная база в 2026-м: ключевое различие
По операциям 2025 года IRS получала от брокеров данные о том, сколько вы выручили с каждой продажи, без соответствующей величины базы. По 2026 году покрываемые активы, приобретённые и хранившиеся у того же кастодиального брокера, попадают под обязательную отчётность по базе. Это меняет то, как IRS может автоматически сверять вашу декларацию, — примерно так же, как она уже сопоставляет данные форм W-2 и 1099-INT.
Что означает «покрываемый» цифровой актив для ваших активов
Цифровой актив считается покрываемым только при одновременном выполнении четырёх условий: он приобретён после 31 декабря 2025 года; он приобретён на счёте, где брокер оказывал кастодиальные услуги; он приобретён в обмен на денежные средства, предоплаченную карту, другой цифровой актив либо имущество или услуги; и он непрерывно оставался на этом кастодиальном счёте до момента, когда брокер исполнил продажу. Активы, переведённые с другой платформы, приобретённые до 2026 года или хранящиеся вне кастодиальных схем, как правило, не являются покрываемыми, а значит отчётность по базе по ним необязательна или отсутствует. Если базы в вашей 1099-DA нет, брокер не обязательно ошибся: актив просто может не подпадать под определение покрываемого.
Где отчётность брокера всё равно оставляет пробелы
Стейблкоины и отдельные NFT могут подпадать под необязательные методы отчётности, которые вовсе не содержат базы. Эти активы находятся в промежуточной категории, где у брокера есть свобода выбора, поэтому не стоит считать, что 1099-DA сама по себе даёт полную картину.
Протоколы DeFi и некастодиальные кошельки полностью выпадают из требований к отчётности брокеров. Автоматические маркет-мейкеры и кредитные протоколы, например, не состоят с пользователями в кастодиальных отношениях, то есть ни один брокер не собирает и не передаёт данные о ваших операциях. В этих случаях налоговая обязанность полностью остаётся на вас, независимо от того, что брокер сообщил или не сообщил.
Налоговая отчётность по криптовалюте 2026: какие операции отражать
Действующие правила IRS не предусматривают минимального порога в долларах. Инвесторы, которые считают, что мелкие операции безопасны, чаще всех накапливают расхождения, когда IRS запускает автоматическую сверку с данными формы 1099-DA.
Продажи, обмены и траты криптовалюты
Продажа криптовалюты за доллары требует отразить выручку, базу и получившуюся прибыль или убыток. Обмен одного токена на другой, включая конвертацию стейблкоинов и обёрнутые активы, — налогооблагаемое событие, даже если денежные средства не переходят из рук в руки. Оплата товаров и услуг криптовалютой, а также уплата комиссий за транзакции в криптовалюте, тоже является выбытием, по которому нужны выручка, база и документальное подтверждение срока владения.
Стейкинг, эирдропы, вознаграждения в DeFi и доход от майнинга
Вознаграждения за стейкинг и эирдропы, как правило, отражаются как обычный доход по справедливой рыночной стоимости на момент получения. Последующая продажа тех же активов создаёт отдельное событие по капиталу, которое отражается в форме 8949. Пулы ликвидности в DeFi, проценты по кредитованию и подобные схемы могут создавать дополнительные налогооблагаемые события в зависимости от того, переходило ли право собственности. Такие конструкции требуют анализа конкретных обстоятельств, и IRS пока не выпустила окончательных разъяснений по нескольким распространённым схемам DeFi, включая режим по Rev. Rul. 2023-14, где рассматривался стейкинг, но остались открытыми вопросы о более сложных взаимодействиях с протоколами.
Переводы между собственными кошельками: не облагаются, но отслеживаются
Перемещение криптовалюты между кошельками или биржами, которыми вы владеете, само по себе не является выбытием и не создаёт прибыли или убытка. Однако оно дробит записи о стоимостной базе, порождает неполные данные у брокера и регулярно приводит к проблемам при сверке. Фиксируйте каждый перевод с датами, количеством и адресами кошельков до наступления сезона подачи деклараций.
Какие формы IRS подходят вашей ситуации?
Одна из самых частых ошибок в отчётности по цифровым активам — использование не той формы для не того вида дохода. Форму определяет вид деятельности, а не тип самого актива.
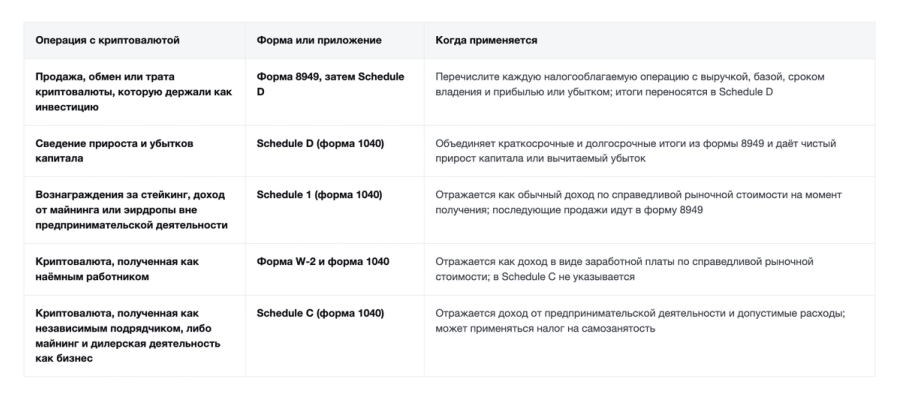
Форма 8949 — это форма с детализацией операций, Schedule D — сводная. Налогооблагаемое выбытие инвестиционной криптовалюты обычно требует обеих. Получение криптовалюты в виде дохода с последующей продажей может потребовать двух кругов отчётности: один раз при получении и ещё раз в форме 8949 при продаже, где ранее отражённая справедливая рыночная стоимость входит в базу.
Как сверить 1099-DA с собственными записями?
Форма 1099-DA — отправная точка, а не проверенный расчёт вашего налогового обязательства. Брокеры могут отчитаться по FIFO, тогда как вы применяли специфическую идентификацию; могут показать нулевую базу по переведённым активам; могут отразить переводы между кошельками так, будто это были продажи. Считать форму окончательной без проверки — одна из самых дорогих ошибок, которые инвестор может совершить в этот сезон отчётности.
Почему цифры базы у брокера могут не совпадать с вашими
На четыре пробела приходится большинство проблем при сверке: разные методы выбора лотов у вас и у брокера; утраченная перенесённая база, когда активы переводились с другой платформы; дублирование отчётности при активности на нескольких биржах; и неверная выручка по активам, которые вы изначально получили как доход. Каждый пробел требует документированного объяснения. Если форма брокера содержит ошибку, запросите исправленную 1099-DA и сохраните все подтверждающие документы. Если ваши записи корректно устанавливают иную базу, отразите верные цифры в форме 8949 и сохраните ведомость сверки с объяснением расхождения.
FIFO, специфическая идентификация и HIFO: какой метод применяется
FIFO применяется IRS по умолчанию, когда лоты невозможно надлежащим образом идентифицировать: проданными считаются приобретённые раньше всех единицы. Специфическая идентификация, включая порядок HIFO или LIFO, допускается, если вы определили конкретные лоты до продажи и ведёте записи, устанавливающие дату приобретения, количество и базу по этим конкретным единицам. Это не выбор задним числом. Требуется постоянное распоряжение или документально зафиксированное назначение лота, сделанное до выбытия; HIFO, выбранный задним числом ради уменьшения налога, не является действительной специфической идентификацией.
Что делать, если база указана как нулевая или отсутствует вовсе
Нулевая база в 1099-DA обычно означает, что у брокера не было данных о приобретении, чаще всего потому, что актив был переведён с другой платформы. Правильный ответ — проследить актив до исходных документов о покупке и установить фактическую базу, а не соглашаться с нулём. Храните полную историю операций не менее шести лет: это разумная практика с учётом сроков доначисления у IRS. Сюда входят:
- Выгрузки CSV с бирж и экспорты из кошельков
- Идентификаторы транзакций по каждому выбытию
- Журналы переводов между кошельками с отметками времени и адресами
- Записи о доходе от стейкинга или майнинга со справедливой рыночной стоимостью на дату получения
Чем на самом деле рискует тот, кто занижает криптодоход в 2026 году?
Профиль риска изменился в тот момент, когда данные формы 1099-DA пошли напрямую в IRS. Теперь ведомство может автоматически сопоставлять выручку, заявленную брокером, с вашими Schedule D и формой 8949 — так же, как оно сопоставляет данные W-2 и 1099-INT. Пропущенная продажа больше не остаётся просто незамеченной: это видимое расхождение.
Какие штрафы может начислить IRS
Структура штрафов проста. По данным IRS, штраф за неточность в размере 20% применяется к недоплатам, вызванным небрежностью или существенным занижением, что для физического лица обычно означает занижение налога больше, чем на 10% от правильной суммы налога или на $5000, в зависимости от того, что больше. Штраф за непредставление декларации начисляется в размере 5% от неуплаченного налога в месяц с лимитом в 25%. Штраф за неуплату составляет 0,5% в месяц. Штраф за гражданско-правовое мошенничество достигает 75% от недоплаты, если IRS докажет умышленное уклонение, и обычно заменяет штраф за неточность, а не прибавляется к нему. Уголовная ответственность возможна за сфабрикованные записи, сокрытые операции или существенно недостоверные декларации. Обычный срок доначисления — три года после подачи; он продлевается до шести лет, если неотражённый доход превышает 25% от заявленного валового дохода.
Что на самом деле вызывает уведомление или проверку IRS
Самые надёжные триггеры просты: 1099-DA с выручкой, которой не соответствует ни одна продажа в Schedule D; крупная выручка рядом с необычно малым заявленным доходом; повторяющиеся расхождения между формами 1099-DA, Schedule D и 8949; неотражённые биржи или кошельки. Первый контакт с IRS — обычно автоматическое уведомление о занижении дохода, а не полноценная проверка. Отсутствие ответа или противоречивые объяснения — вот что переводит дело в разряд выездной проверки, а в серьёзных случаях и уголовного производства.
Чек-лист перед подачей декларации по криптовалюте за 2026 год
Документы, собранные к моменту, когда вы садитесь заполнять декларацию или идёте к налоговому консультанту, — это и есть то, что реально даёт точную отчётность. Пройдите по пунктам ниже до подачи.
Какие документы собрать уже сейчас
Прежде чем консультант или программа смогут корректно подать декларацию, соберите следующее:
- Каждую форму 1099-DA от каждого кастодиального брокера
- Полную историю операций с каждой биржи и каждой платформы DeFi, которыми вы пользовались
- Журналы переводов между кошельками с отметками времени и адресами
- Записи о доходе от стейкинга или майнинга со справедливой рыночной стоимостью на дату получения
- Документы по базе прошлых лет для активов, которые вы всё ещё держите
Отсутствие записей — крупнейшая единичная причина ошибочных деклараций. Если вы восстанавливаете историю операций с нуля, начинайте с самых старых записей: именно там ошибки в базе накапливаются тяжелее всего.
Когда стоит привлечь налогового специалиста
Несколько ситуаций явно требуют участия профессионала: несколько кошельков или бирж, любая активность в DeFi, доход от стейкинга, существенно противоречивые цифры в 1099-DA, пропуски прошлых лет и всё, что связано с потенциально умышленным занижением. В последнем случае проконсультируйтесь с налоговым юристом до обращения в IRS или подачи уточнённой декларации. Материалы Intokened.com о регулировании и комплаенсе помогают разобраться в правилах до встречи с консультантом, чтобы вы пришли подготовленным и извлекли из этого разговора максимум.
Итог по криптоналогам в этом году
Налоговая отчётность по криптовалюте в 2026 году устроена строже, чем в любой предыдущий год. Стоимостная база теперь поступает в IRS напрямую от брокеров по покрываемым активам, что одновременно даёт лучшую опору для корректной подачи и гораздо меньше терпимости к пропускам. Правила ясны; сложность, как всегда, в документах.
Самое действенное, что можно сделать до закрытия сезона отчётности, — выгрузить полную историю операций, сверить её с каждой полученной формой 1099-DA и устранить все расхождения прежде, чем о них заявит IRS. С автоматическим уведомлением о занижении дохода работать можно; с расхождением, на которое никто не ответил, — нет.
Intokened.com освещает регулирование криптовалют в США, системы AML-комплаенса и более широкую политику в отношении цифровых активов по мере того, как правила продолжают меняться. Наши разборы закона CLARITY, правил OCC по стейблкоинам и AML-комплаенса дают полезный контекст инвесторам и практикам, которые разбираются с требованиями сразу на нескольких регуляторных фронтах. Разъяснения IRS по протоколам DeFi и некастодиальной отчётности пока не выпущены, и за этим направлением стоит внимательно следить по мере появления новых правил.
Часто задаваемые вопросы
Освобождены ли совсем мелкие операции с криптовалютой от отчётности?
Нет, действующие правила IRS не предусматривают минимального порога в долларах: каждое налогооблагаемое выбытие нужно отражать независимо от суммы. Мы рекомендуем документировать и отражать даже небольшие продажи, обмены и траты, чтобы избежать расхождений, когда IRS сопоставит данные формы 1099-DA с вашей декларацией.
Что делать, если в моей 1099-DA указана нулевая или отсутствующая база по активам, которые я перевёл?
Вам нужно проследить актив до исходных документов о покупке и установить фактическую базу, а не соглашаться с нулём. Мы советуем восстановить документы по базе прошлых лет и сохранить подтверждающие записи, чтобы отразить правильную базу в форме 8949 и вести ведомость сверки с объяснением любых расхождений.
Автор
Intokened.comНовости о криптовалютах и искусственном интеллекте, анализ рынка и справочные руководства.
Комментарии (0)
Пока нет комментариев — будь первым!
Присоединяйся к нашему комьюнити
Без спама, можно отписаться в один клик
Похожие материалы
Безопасное хранение криптовалюты: холодные кошельки
Как устроено безопасное хранение криптовалюты: сравнение аппаратных кошельков, металлические копии сид-фразы, мультиподпись и уроки атак 2026 года.
AML-комплаенс в криптовалюте: руководство для криптокомпаний
Разбираем, как усиление скрининга, мониторинга и контроля рисков снижает риск финансовых преступлений для бирж и поставщиков услуг виртуальных активов.
Каталог AI-сервисов: 54 компании по задачам
В нашем каталоге AI-сервисов 54 компании по 10 задачам, 187 тарифов и дата сверки у каждой цены. Рассказываем, что внутри и как там искать.
ПопулярноеТоп 7

Крипторынок теряет 4-5% за день: что говорят объёмы и трейдеры
76Рынок

